工业机器人销售近三年市场动态与发展趋势
一、市场概况
近三年来,全球工业机器人销售呈现波动增长态势。根据国际机器人联合会(IFR)统计,2021年全球工业机器人新增装机量达51.7万台,同比增长31%;2022年进一步攀升至55.3万台,创历史新高;2023年受制造业投资放缓影响,装机量约为54.1万台,略有回调但仍处于高位。中国市场表现尤为突出,连续多年稳居全球最大工业机器人消费国,2023年销量约占全球总量的50%以上。
二、销售驱动因素
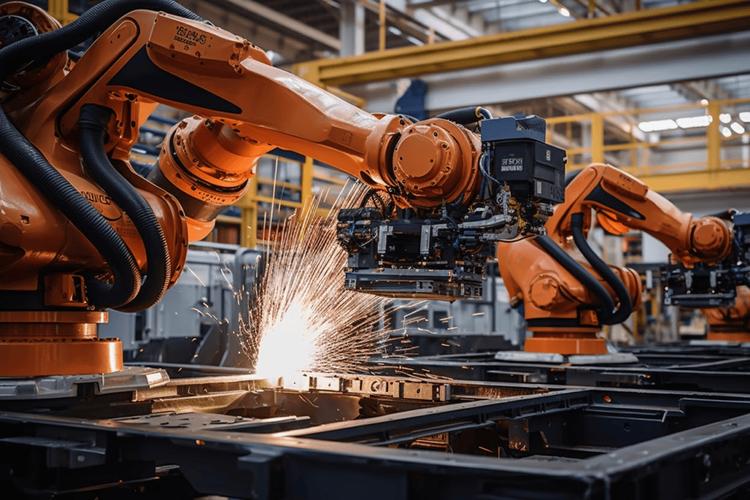
- 制造业智能化升级:汽车、3C电子、新能源(锂电、光伏)等行业加速自动化改造,对焊接、搬运、装配、喷涂等机器人需求旺盛。
- 劳动力成本上升:人口红利消退,企业加速“机器换人”,尤其是在长三角、珠三角等制造业密集区域。
- 政策支持:各国纷纷出台智能制造、机器人产业扶持政策,如中国“十四五”机器人产业发展规划、欧盟“工业5.0”等,刺激了采购需求。
- 技术成熟与成本下降:协作机器人、AI视觉、力控等技术普及,降低了中小企业的应用门槛,单台价格逐年下探。
三、销售结构变化
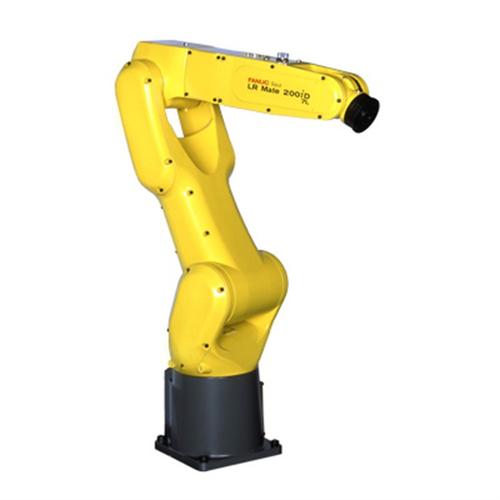
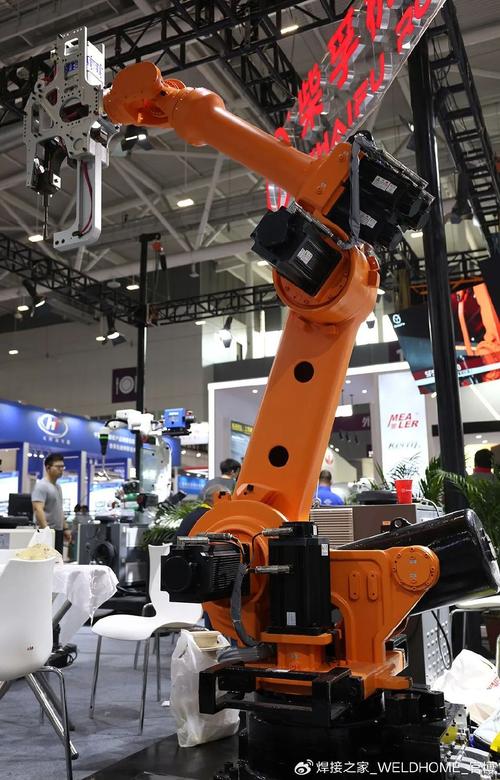
- 机型类别:多关节机器人仍是销售主力,占比超60%;SCARA机器人因3C行业需求保持稳定份额;协作机器人增速最快,近三年年均复合增长率超30%,成为新增长点。
- 应用行业:汽车行业占比从过去的35%降至约28%,新能源与3C电子上升明显,锂电、光伏领域机器人采购额年增超40%。
- 区域分布:亚太地区占据全球销量的一半以上,其中中国、日本、韩国为核心市场;北美和欧洲需求亦稳步复苏。
四、竞争格局
“四大家族”(发那科、ABB、安川、库卡)仍占据全球高端市场约40%份额,但在中国中低端市场,埃斯顿、汇川、新松等本土企业凭借性价比和快速服务迅速崛起,国产化率已从2019年的约30%提升至2023年的45%以上。价格战加剧,部分六轴机器人单价已跌破10万元。
五、挑战与展望
- 短期压力:2023-2024年,下游部分行业(如传统汽车、通用工业)投资意愿谨慎,库存去化周期拉长,导致销售增速放缓。
- 长期机遇:随着人形机器人技术外溢、AI大模型赋能,工业机器人将向更柔性、更智能方向演进。预计2025年全球销量有望重回增长轨道,年复合增长率约5%-8%。
- 策略建议:厂商需聚焦细分场景(如焊接、码垛、打磨),强化软件与集成能力,并积极拓展海外市场以对冲区域风险。
综上,工业机器人销售在经历近三年的高速增长后进入结构化调整期,未来竞争将围绕技术、成本与服务展开,抓住新能源、协作机器人等风口的企业有望持续领跑。
如若转载,请注明出处:http://www.dzphgo.com/product/39.html
更新时间:2026-10-19 00:34:07